Tableau année par année
Versement, versements cumulés, intérêts, intérêts cumulés et capital total pour chaque année.
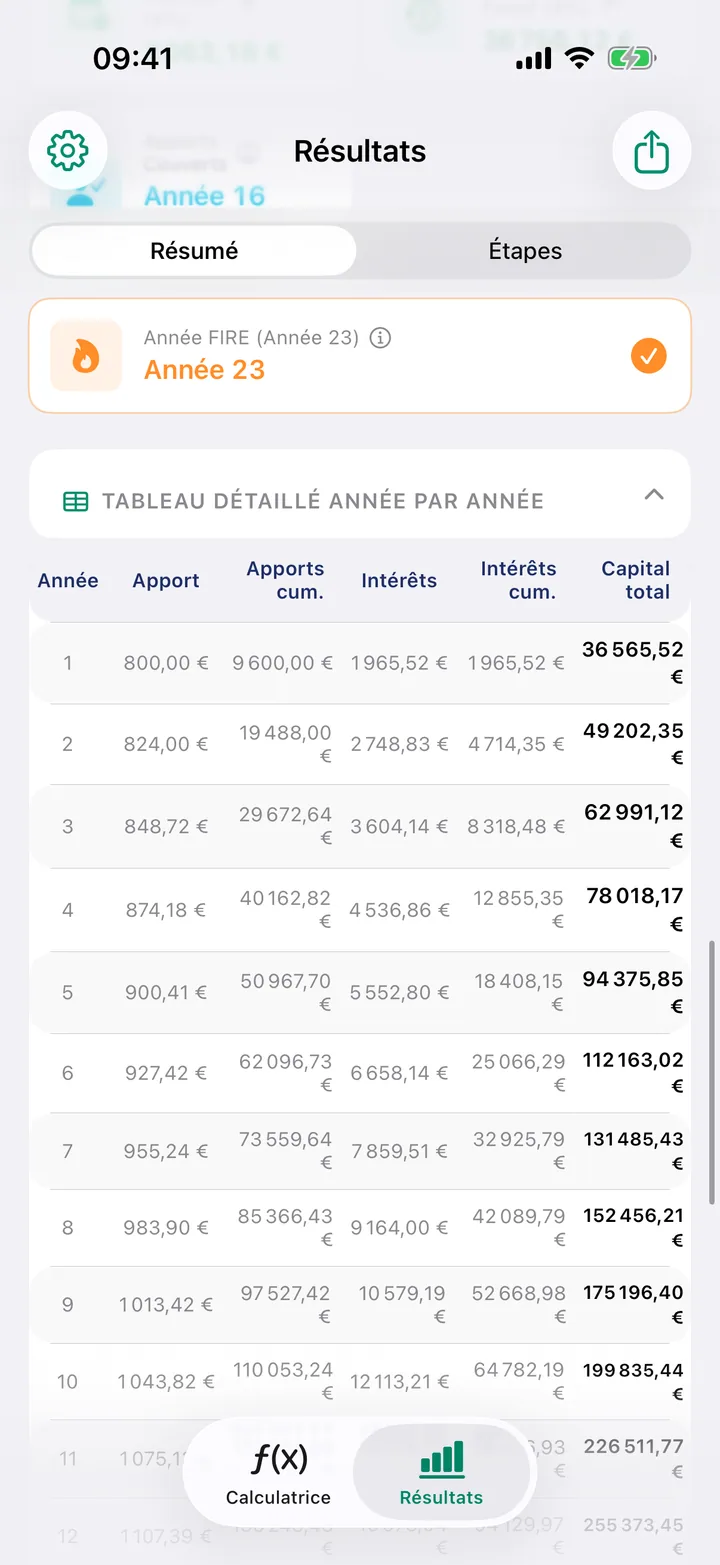
snowballFi projette vos investissements avec inflation, impôts et FIRE, puis détaille chaque année en graphiques et en tableau complet.
Capital initial, versement périodique, taux annuel et durée. Le capital final se met à jour pendant la saisie.
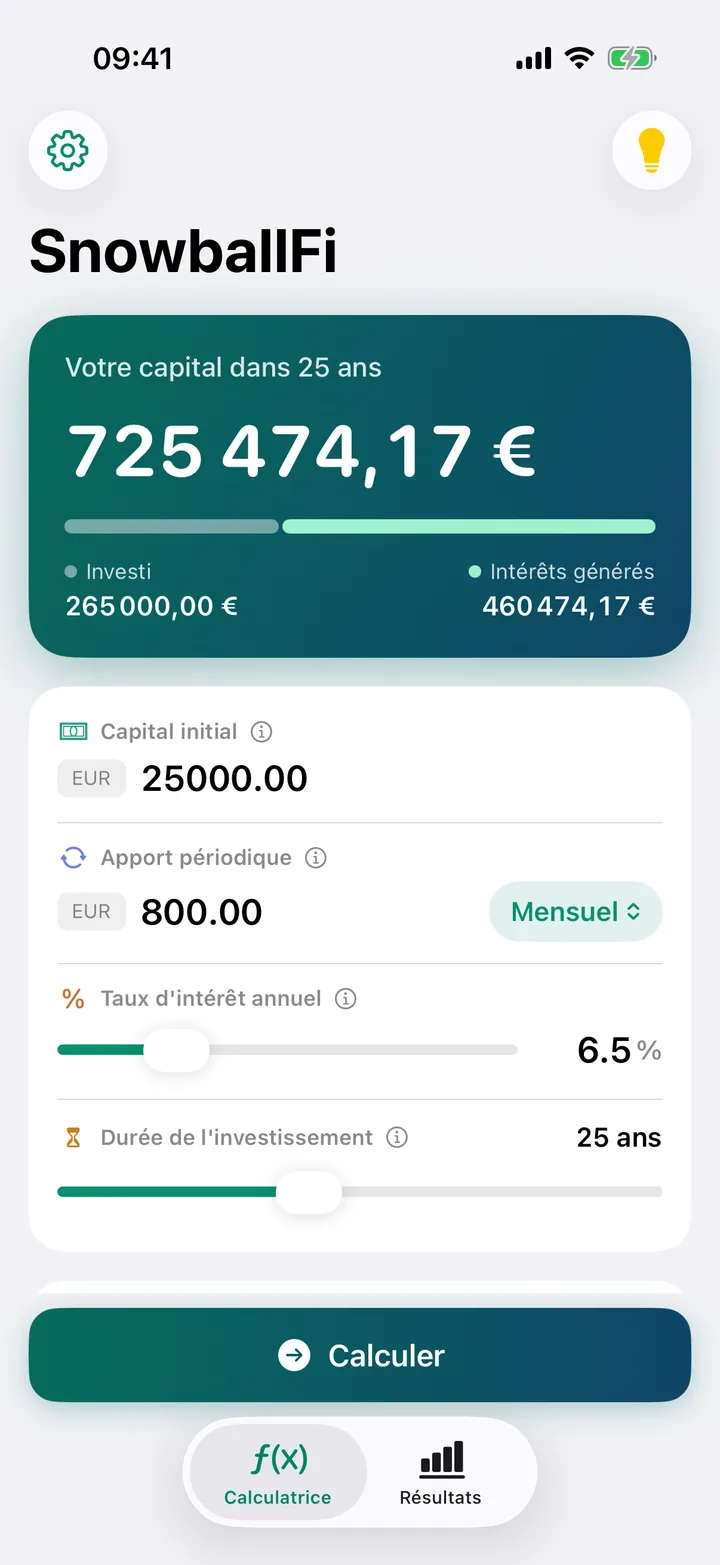
Activez inflation, impôts et un objectif FIRE personnel. Choisissez la fréquence de capitalisation.
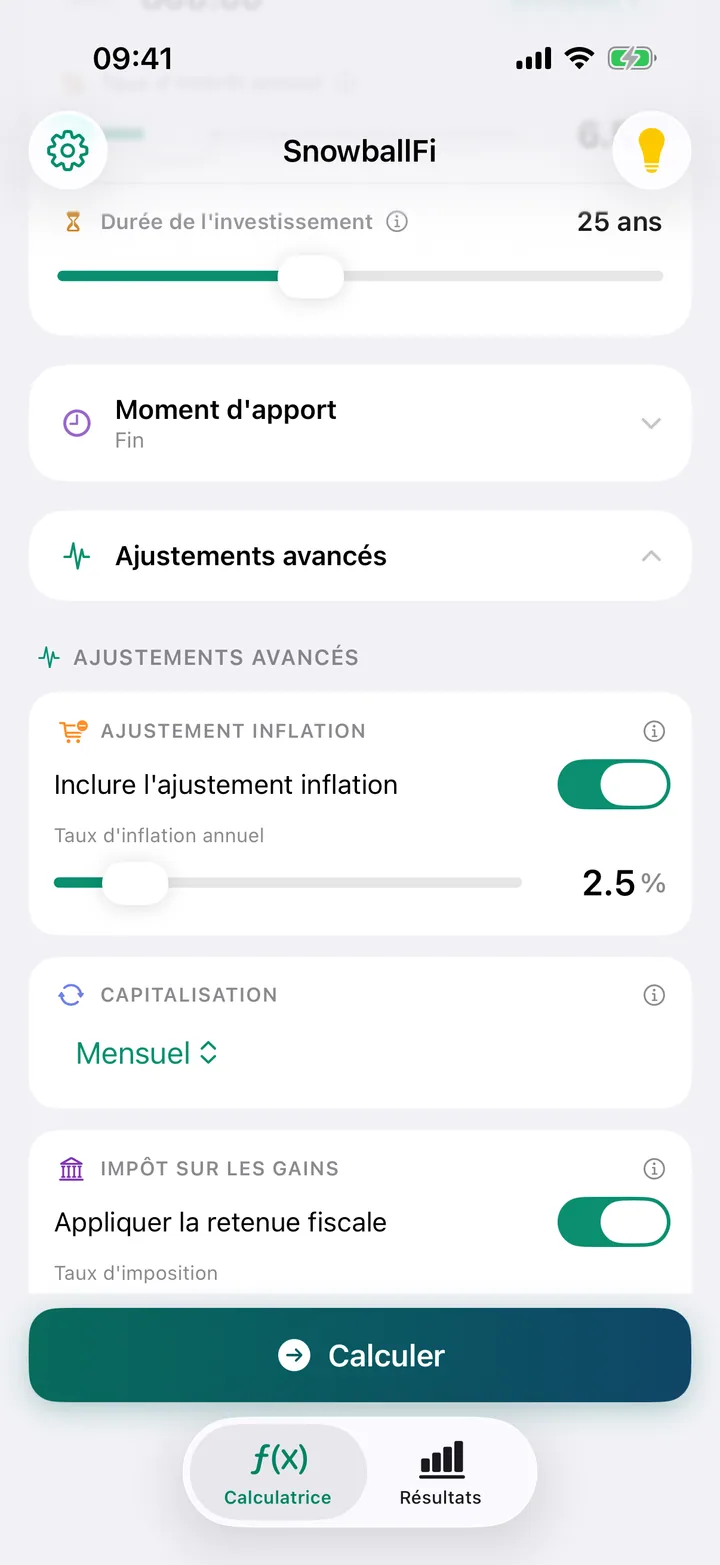
Capital final, argent investi et intérêts gagnés, plus ROI, TRI, multiplicateur et temps pour doubler.
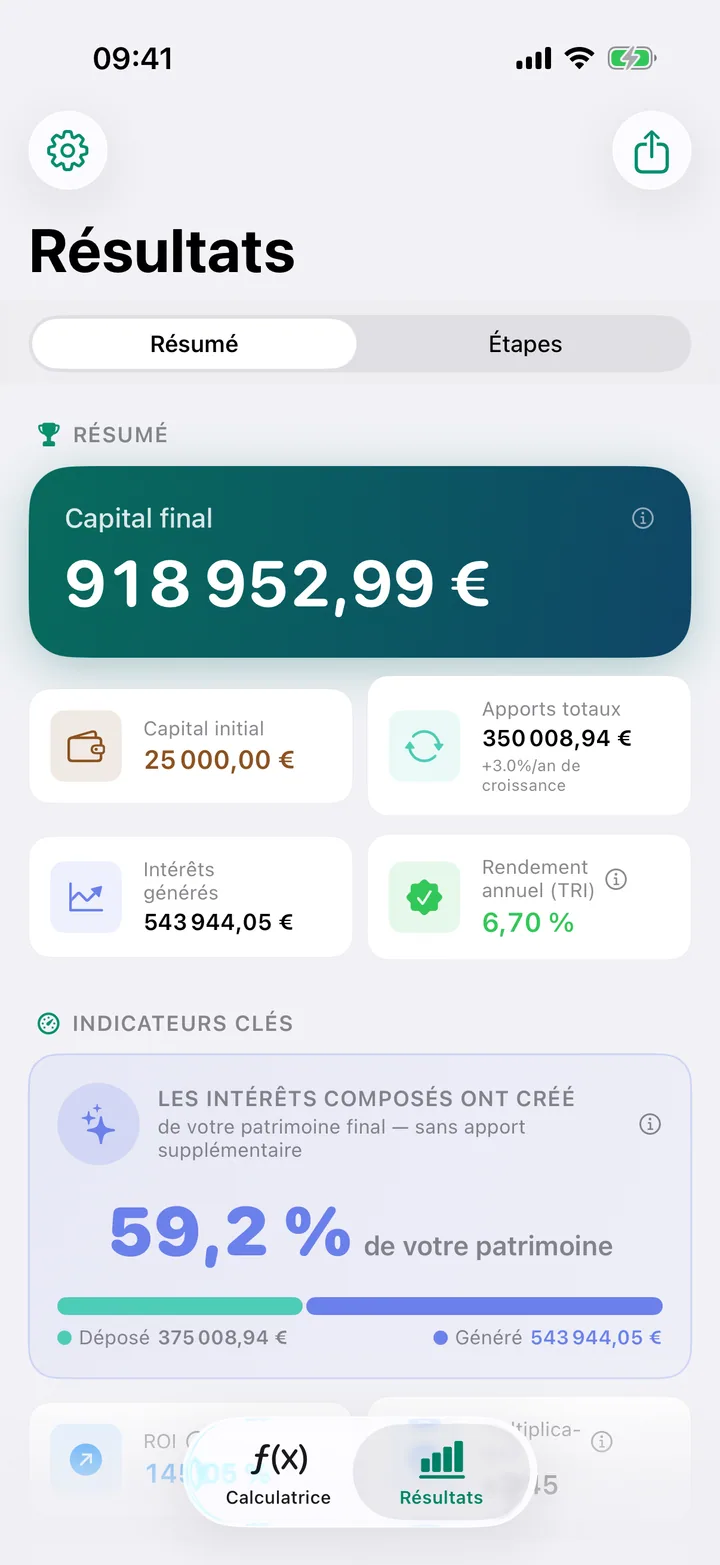
Le tableau annuel affiche versement, intérêts cumulés et capital total pour chaque année.
La projection, les graphiques et le tableau viennent du même calcul : les chiffres concordent toujours.
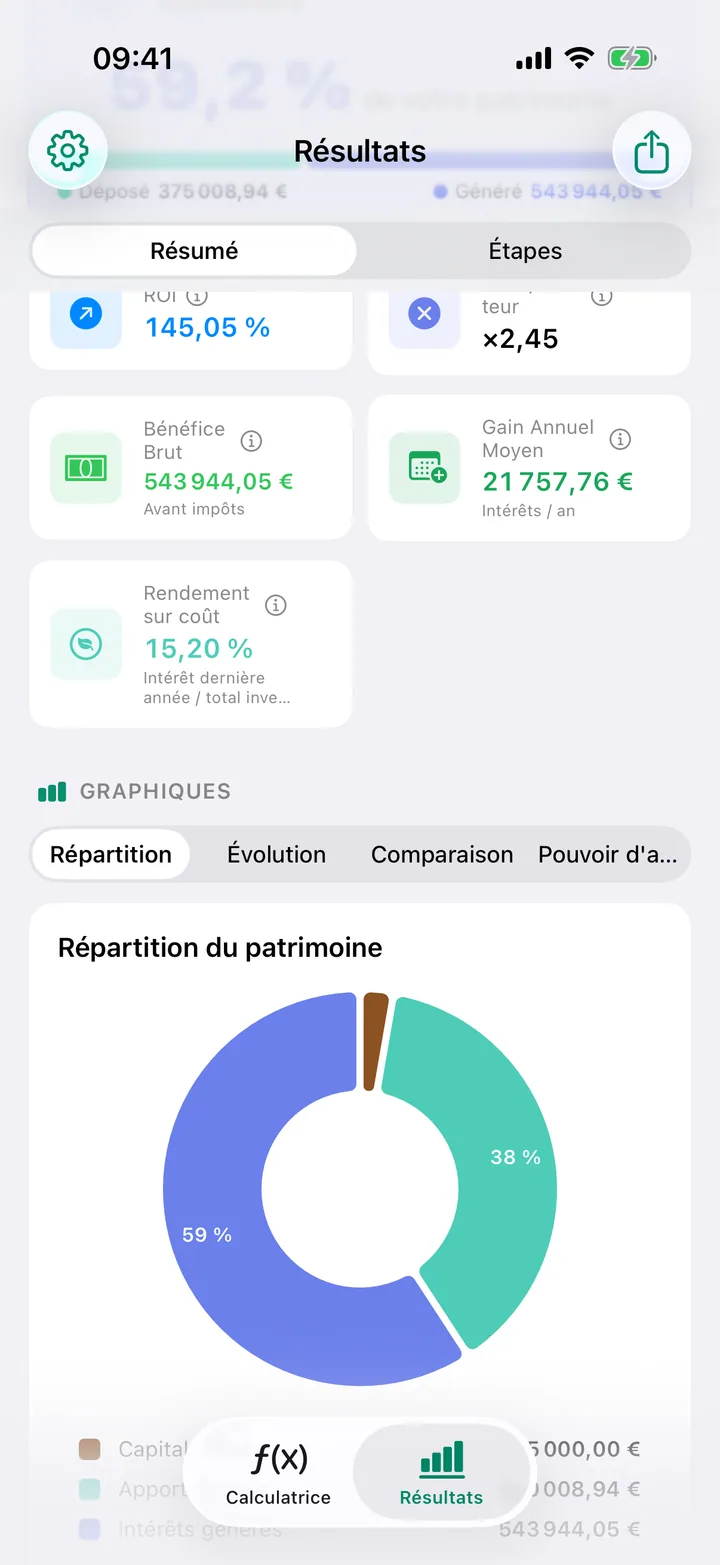
La part du capital final qui est votre argent et celle qui vient des intérêts.
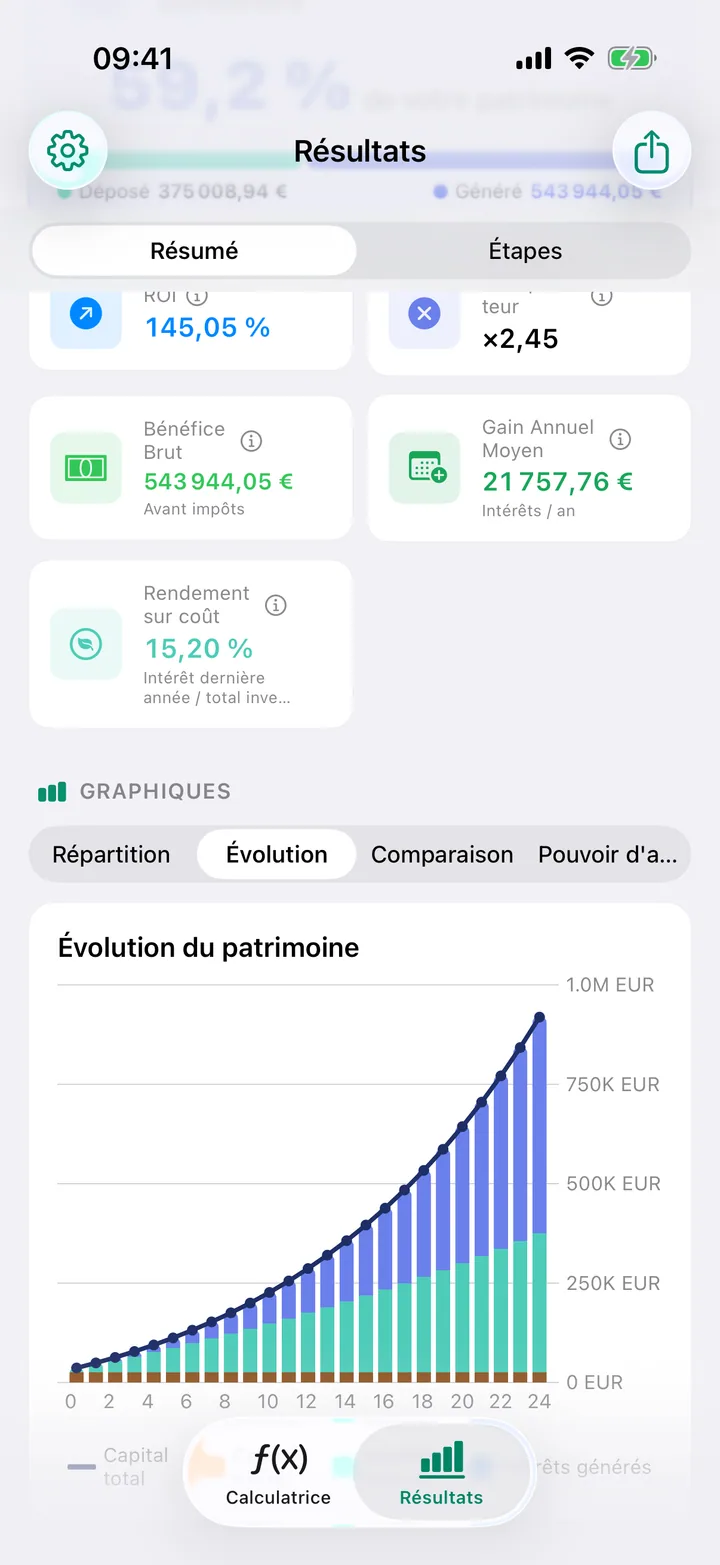
Barres annuelles empilées : capital initial, versements et intérêts.
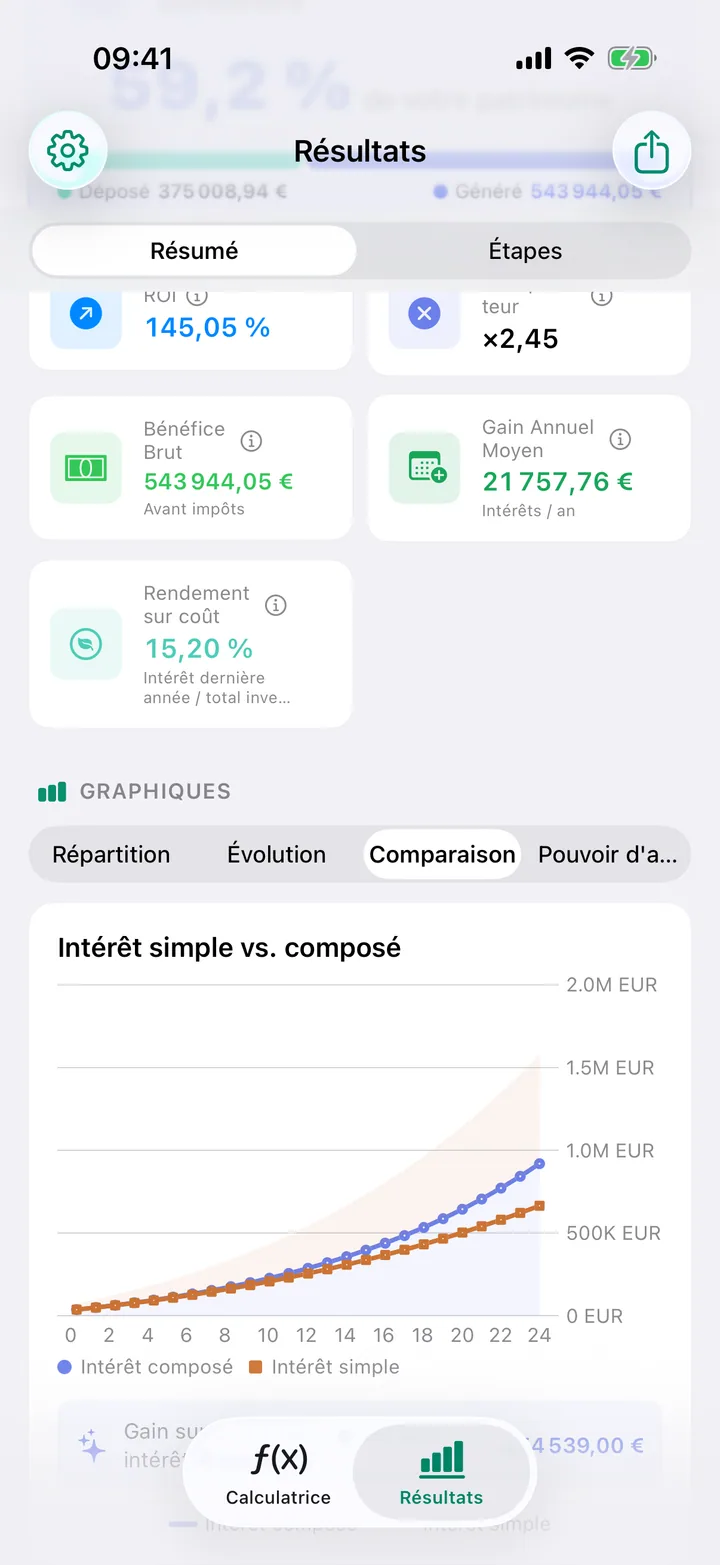
L’écart entre intérêts simples et composés, en euros.
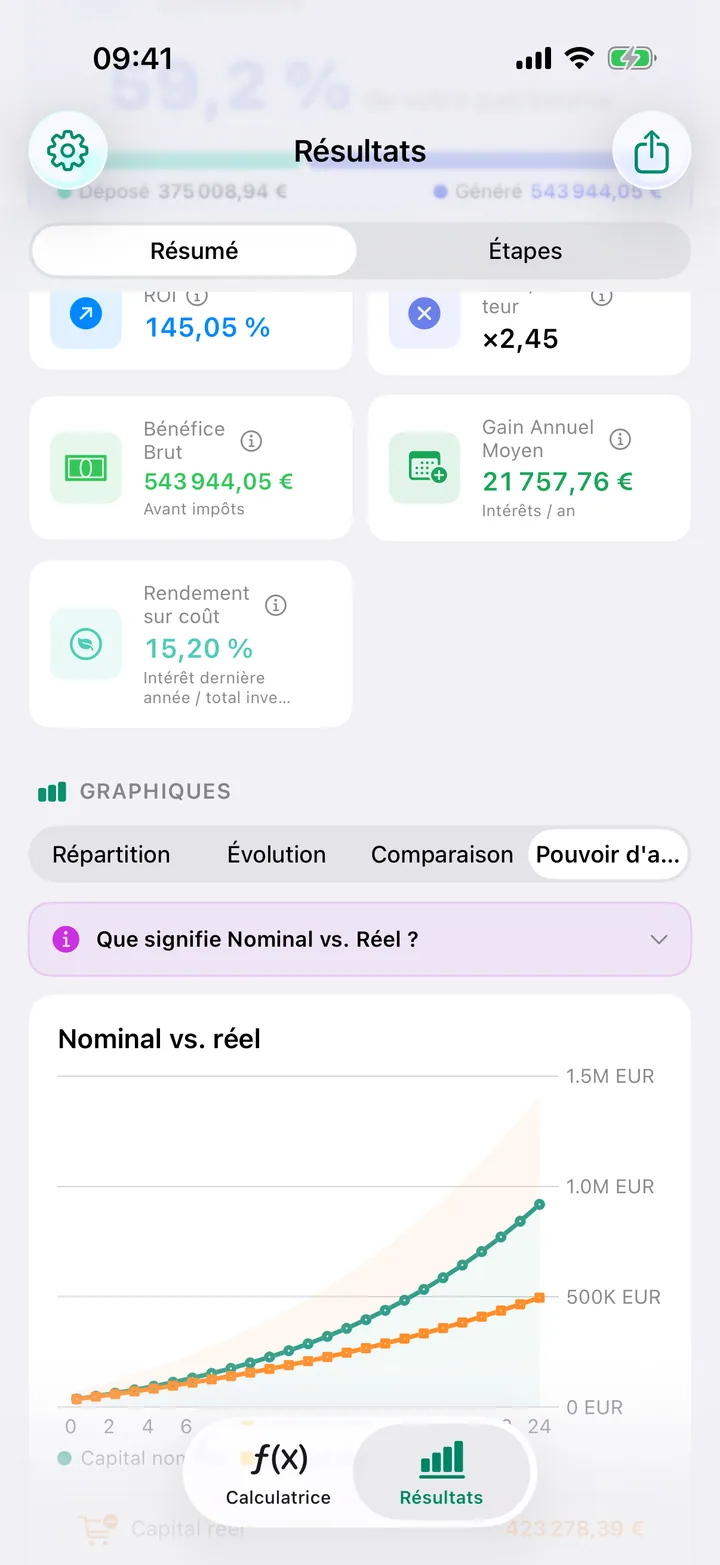
Capital nominal face au capital réel après inflation.
Activez ou désactivez chacun et voyez le capital final évoluer.
Versement, versements cumulés, intérêts, intérêts cumulés et capital total pour chaque année.
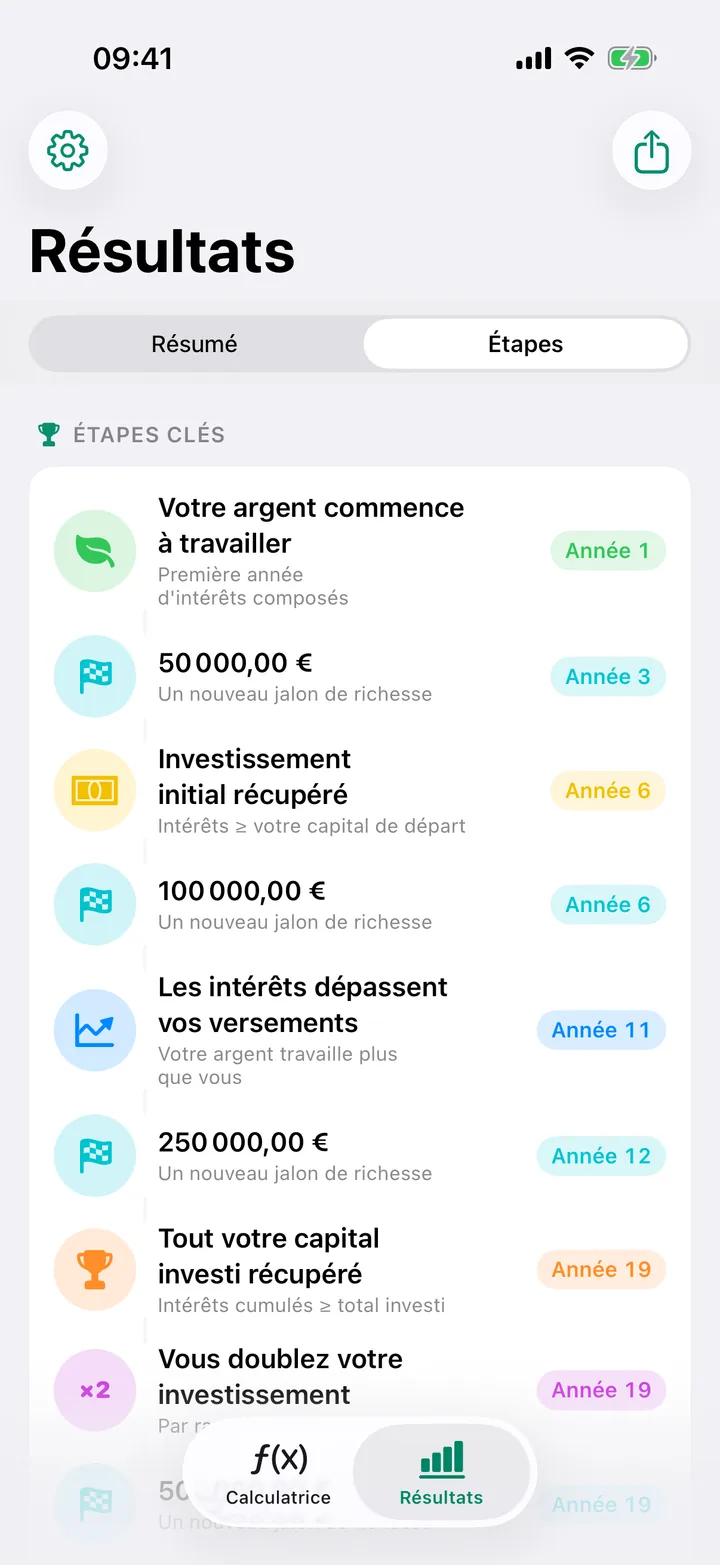
L’année où vous dépassez 50 000, récupérez votre capital initial ou doublez votre mise.
Rendement pondéré par les flux, rendement sur coût et plus, chacun expliqué dans le guide de l’app.
Les intérêts composés sont ceux gagnés sur votre capital et sur les intérêts déjà ajoutés. snowballFi divise le taux nominal annuel par le nombre de périodes, comme Excel VC et la HP 12C.
VF = P(1 + r/n)^(nt) + PMT x ((1 + r/n)^(nt) - 1) / (r/n)
La règle de 72 donne 72 / 6,5 = 11,1 ans. La formule exacte de l’app donne 10,7 ans pour un capital unique à 6,5 % capitalisé mensuellement.
| Année | Investi | Intérêts | Capital |
|---|---|---|---|
| 5 | 73 000,00 € | 18 109,61 € | 91 109,61 € |
| 10 | 121 000,00 € | 61 527,12 € | 182 527,12 € |
| 15 | 169 000,00 € | 139 940,83 € | 308 940,83 € |
| 20 | 217 000,00 € | 266 747,91 € | 483 747,91 € |
| 25 | 265 000,00 € | 460 474,17 € | 725 474,17 € |
Les intérêts composés se calculent sur le capital initial plus les intérêts déjà cumulés. À chaque période, les gains sont réinvestis : la croissance s’accélère avec le temps.
Il divise le taux nominal annuel par le nombre de périodes de capitalisation et applique la formule de la valeur future avec versements périodiques. C’est la convention d’Excel VC et de la HP 12C.
Oui. L’inflation montre votre pouvoir d’achat réel. L’impôt sur les gains peut utiliser un taux fixe ou le barème progressif espagnol de l’épargne. Ce sont des réglages avancés.
FIRE signifie indépendance financière et retraite anticipée. La règle des 4 % estime qu’un portefeuille peut soutenir des retraits annuels de 4 % de sa valeur. snowballFi trouve l’année où votre portefeuille atteint votre revenu mensuel cible.
L’app est gratuite et affiche des publicités. Un achat unique supprime les publicités et débloque les réglages et indicateurs avancés. Il n’y a pas d’abonnement.
Non. snowballFi projette la croissance de l’épargne et des investissements. Il ne modélise ni dette ni tableau d’amortissement.
Anglais, espagnol, allemand, français, italien, portugais du Brésil et hindi, avec EUR, USD, GBP, CHF, BRL, INR, CAD et MXN.
Gratuit sur iPhone. Saisissez quatre chiffres et voyez les 25 prochaines années.